
Fintech prometen crédito más barato y atención personalizada con inteligencia artificial
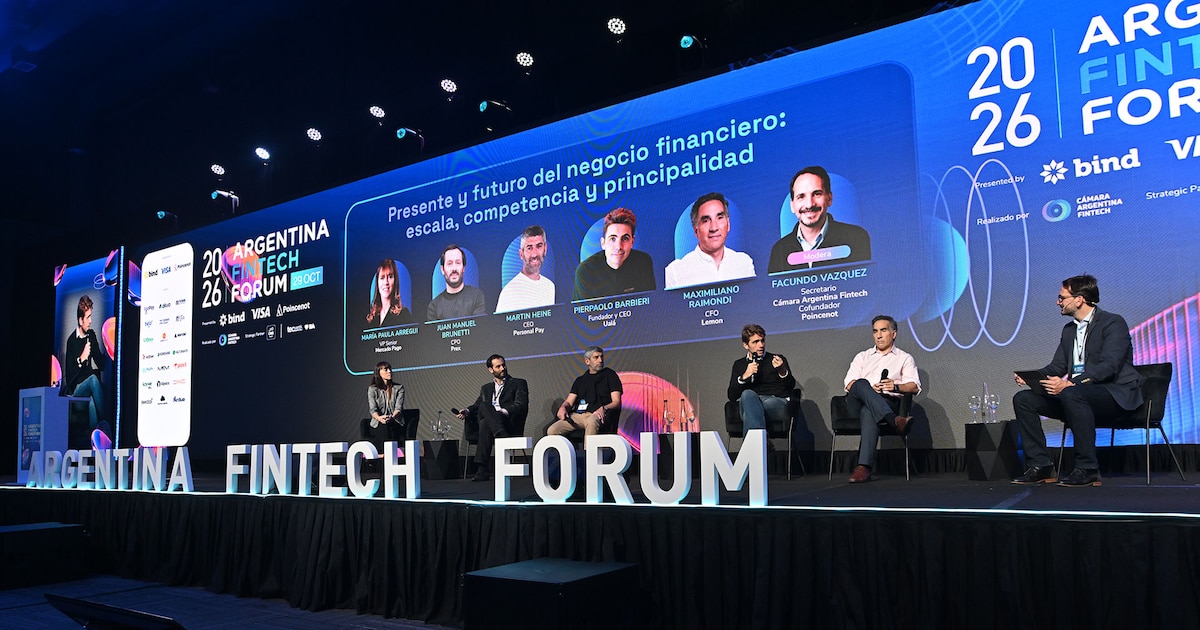
Las billeteras digitales y plataformas financieras de mayor alcance en el país están rediseñando sus modelos de atención con inteligencia artificial. El objetivo declarado es doble: personalizar los servicios para cada usuario y ampliar el acceso al crédito a quienes hoy no pueden obtenerlo en el sistema bancario tradicional.
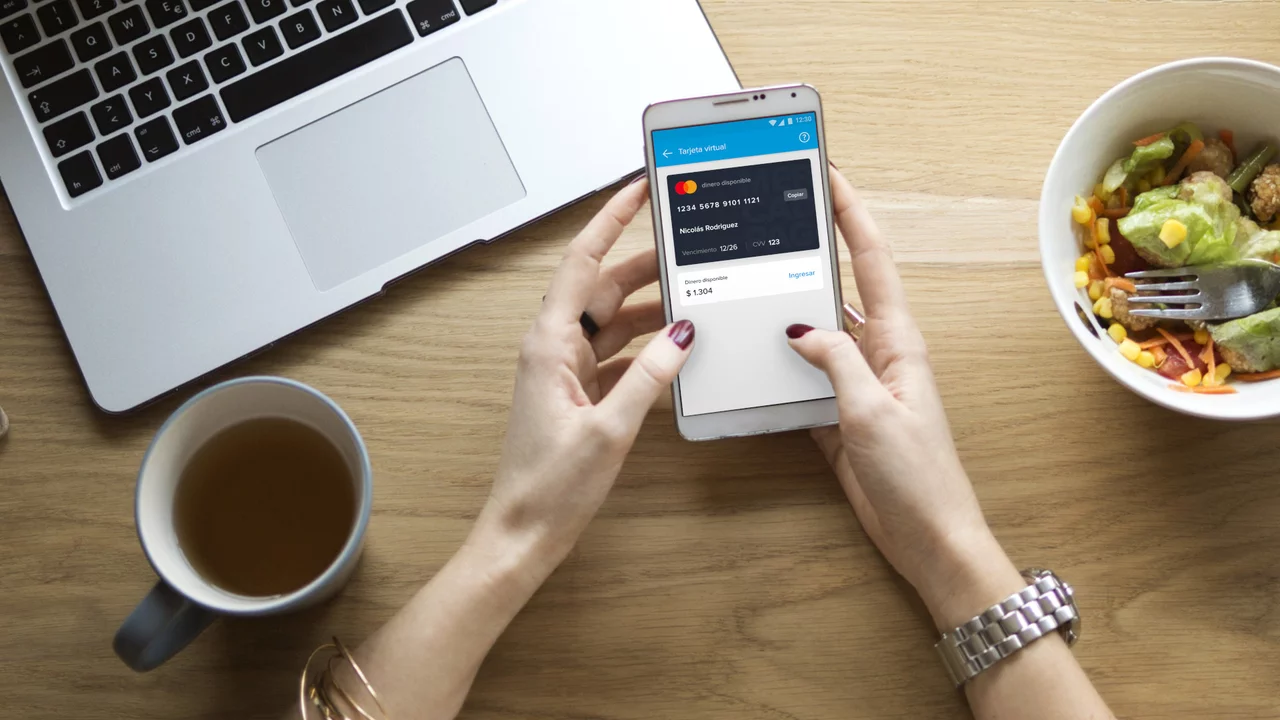
En el sector se habla de "hiperpersonalización": que cada cliente vea, al abrir su aplicación, productos y condiciones ajustados a su perfil real. Una de las consecuencias concretas para el usuario sería que la IA detecte vencimientos de pagos y envíe alertas antes de que se generen intereses o penalidades por mora.
La competencia entre plataformas también apunta a bajar costos. Con más instituciones disputando los mismos clientes, la expectativa es que las tasas y comisiones se reduzcan. "Con la escala de la IA el usuario va a ganar en tasa, en costos", afirmó Pierpaolo Barbieri, fundador y CEO de Ualá, al enumerar sus expectativas para los próximos años. Barbieri también destacó que en 2017, cuando la compañía inició operaciones, la mitad de la población argentina no tenía cuenta bancaria.
Otro cambio que prevén los ejecutivos del sector es la construcción de historial crediticio para personas que hoy no tienen acceso a préstamos. Más transacciones registradas en plataformas digitales generan antecedentes que pueden usarse para evaluar el riesgo de cada solicitante, habilitando financiamiento a un segmento que los bancos no atienden.
El marco normativo es una de las variables pendientes. Varias plataformas reclaman avanzar en "open finance": un sistema que permitiría compartir datos financieros del usuario entre distintas entidades, con autorización del propio cliente. En Brasil, ese esquema ya está en funcionamiento; en Argentina, la discusión sigue abierta. Para el usuario, la implementación significaría poder consolidar su información financiera dispersa entre distintos bancos y billeteras en un solo lugar, y acceder a mejores condiciones de crédito en base a su historial real.
La expansión de los agentes de inteligencia artificial en la atención al cliente es otra línea en desarrollo. La promesa es un asistente disponible las 24 horas, capaz de resolver consultas y operaciones en lenguaje natural, sin necesidad de hablar con un operador humano.
Con más plataformas entrando al mercado y la IA reduciendo costos operativos, ¿cuánto de esa mejora terminará llegando al bolsillo del usuario en forma de menores tasas o mejores condiciones de crédito?
Mejores Noticias
Justo Ahora